11 сентября 2026
С 10 сентября в названии тарифа: приветственный период до 120 дней, дальше до 60. На сайте по-прежнему крупно «до 120». При ставке 59,99% те же 100 000 ₽ долга на 120 дней в…
У части карт грейс делится на два периода — это меняет расчёт стоимости
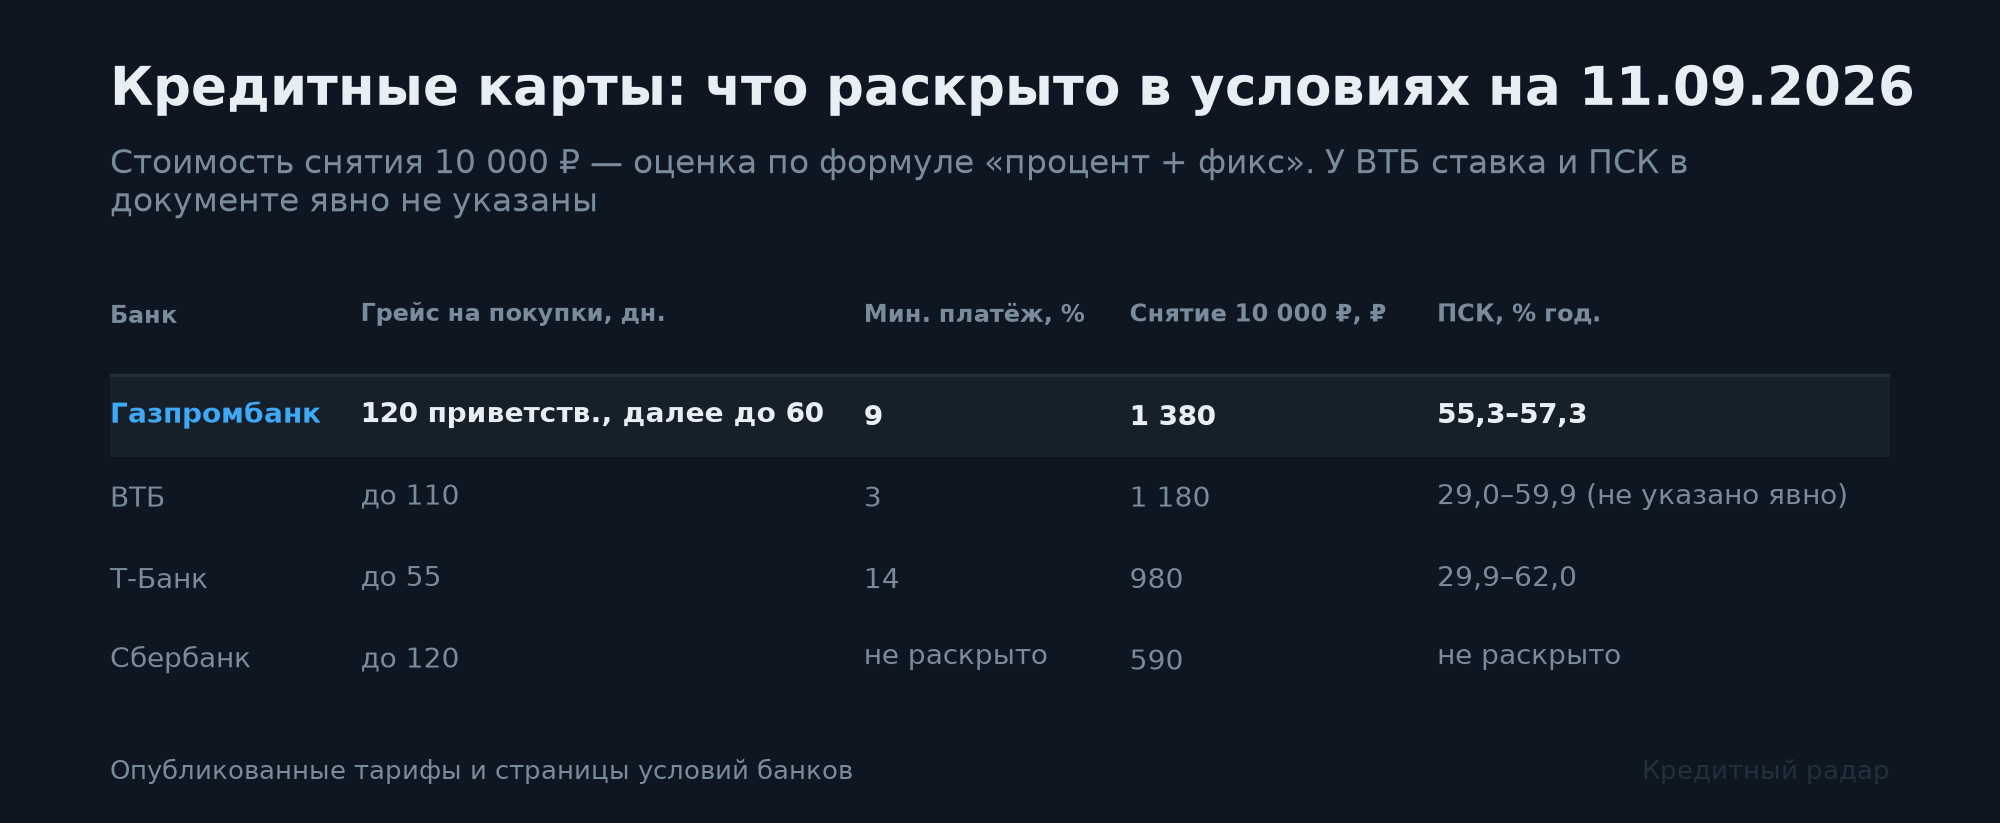
Газпромбанк с 10 сентября записал устройство льготного периода прямо в название тарифа: «приветственный до 120 дней, далее до 60». На странице условий при этом по-прежнему крупно стоит «до 120 дней». Клиент видит одно число, а со второго цикла платит по другому.
Сколько это стоит. Ставка по карте 59,99% годовых. Если держать 100 000 ₽ долга 120 дней, в первом цикле проценты нулевые, во втором платными будут 60 дней из 120: около 9,9 тыс. ₽ (оценка). Одинаковое поведение, разная цена.
Как у других. Грейс на покупки по страницам условий: Т-Банк до 55 дней, ВТБ до 110, Сбербанк и Газпромбанк до 120. Перевод долга из другого банка считается отдельно: у Т-Банка 180 дней, у ВТБ 200, и в сравнение грейса это число ставить нельзя. Минимальный платёж расходится сильнее: 3% у ВТБ, 9% у Газпромбанка, 14% у Т-Банка. Низкий платёж легче обслуживать и сам по себе в просрочку не выводит, но долг при нём живёт дольше.
Что это значит. Большое число дней на сайте перестало быть ценой продукта, это вход. Цену задаёт второй цикл. Сравнивать карты теперь нужно двумя вопросами: «сколько дней» и «в каком цикле». Ждать, что банки со 110–140 днями на сайте тоже разделят период на два, разумно (гипотеза): так можно держать заявленное число, не отдавая проценты каждый цикл.
Банков с раскрытыми условиями четыре, это описание, а не статистика. Тарифный документ Газпромбанка построчно не разбирался.
Газпромбанк: Кредитная карта «Приветственный льготный период до 120 дней, далее до 60 дней»
Источники: тарифы Газпромбанка · страница условий
Условия у банков
- Альфа-Банк снизил ставку по кредиту наличными: минимальная ставка 18,99%→17,99% годовых, ПСК 18,990%→17,990% (макс. 55,899% без изменений).
- Альфа-Банк снизил ставку по кредиту наличными: было от 18,99%, стало от 17,99% годовых, ПСК минимум 18,990%→17,990%.
- Газпромбанк ввёл кредитную карту «Мир» с льготным периодом: первый раз до 120 дней, далее до 60 дней, для выдач с 24.03.26.
- Сбербанк убрал верхний лимит по автокредиту: было до 5 млн ₽, теперь лимит не указан.
Новости
Новых новостей по розничному кредиту за сутки нет.
Акции
- Акции ВТБ за месяц подешевели с 58,5 до 52,2 ₽ (-10,8%), индекс Мосбиржи за то же время снизился на 0,6%.
- Акции Т-Технологии за месяц подешевели с 283,3 до 262,5 ₽ (-7,3%), индекс Мосбиржи за то же время снизился на 0,6%.
- Акции МТС Банк за месяц подешевели с 996,5 до 945,0 ₽ (-5,2%), индекс Мосбиржи за то же время снизился на 0,6%.